
La Comunidad mantiene el liderazgo nacional del cultivo, aunque la superficie ha bajado este año hasta unas 16.600 hectáreas y las previsiones sitúan la cosecha en torno a 800.000 toneladas. La Junta prepara un sistema permanente de ayudas a la inversión agroalimentaria mientras el sector busca mejorar conservación, tecnología y capacidad comercial para retener más valor en origen.
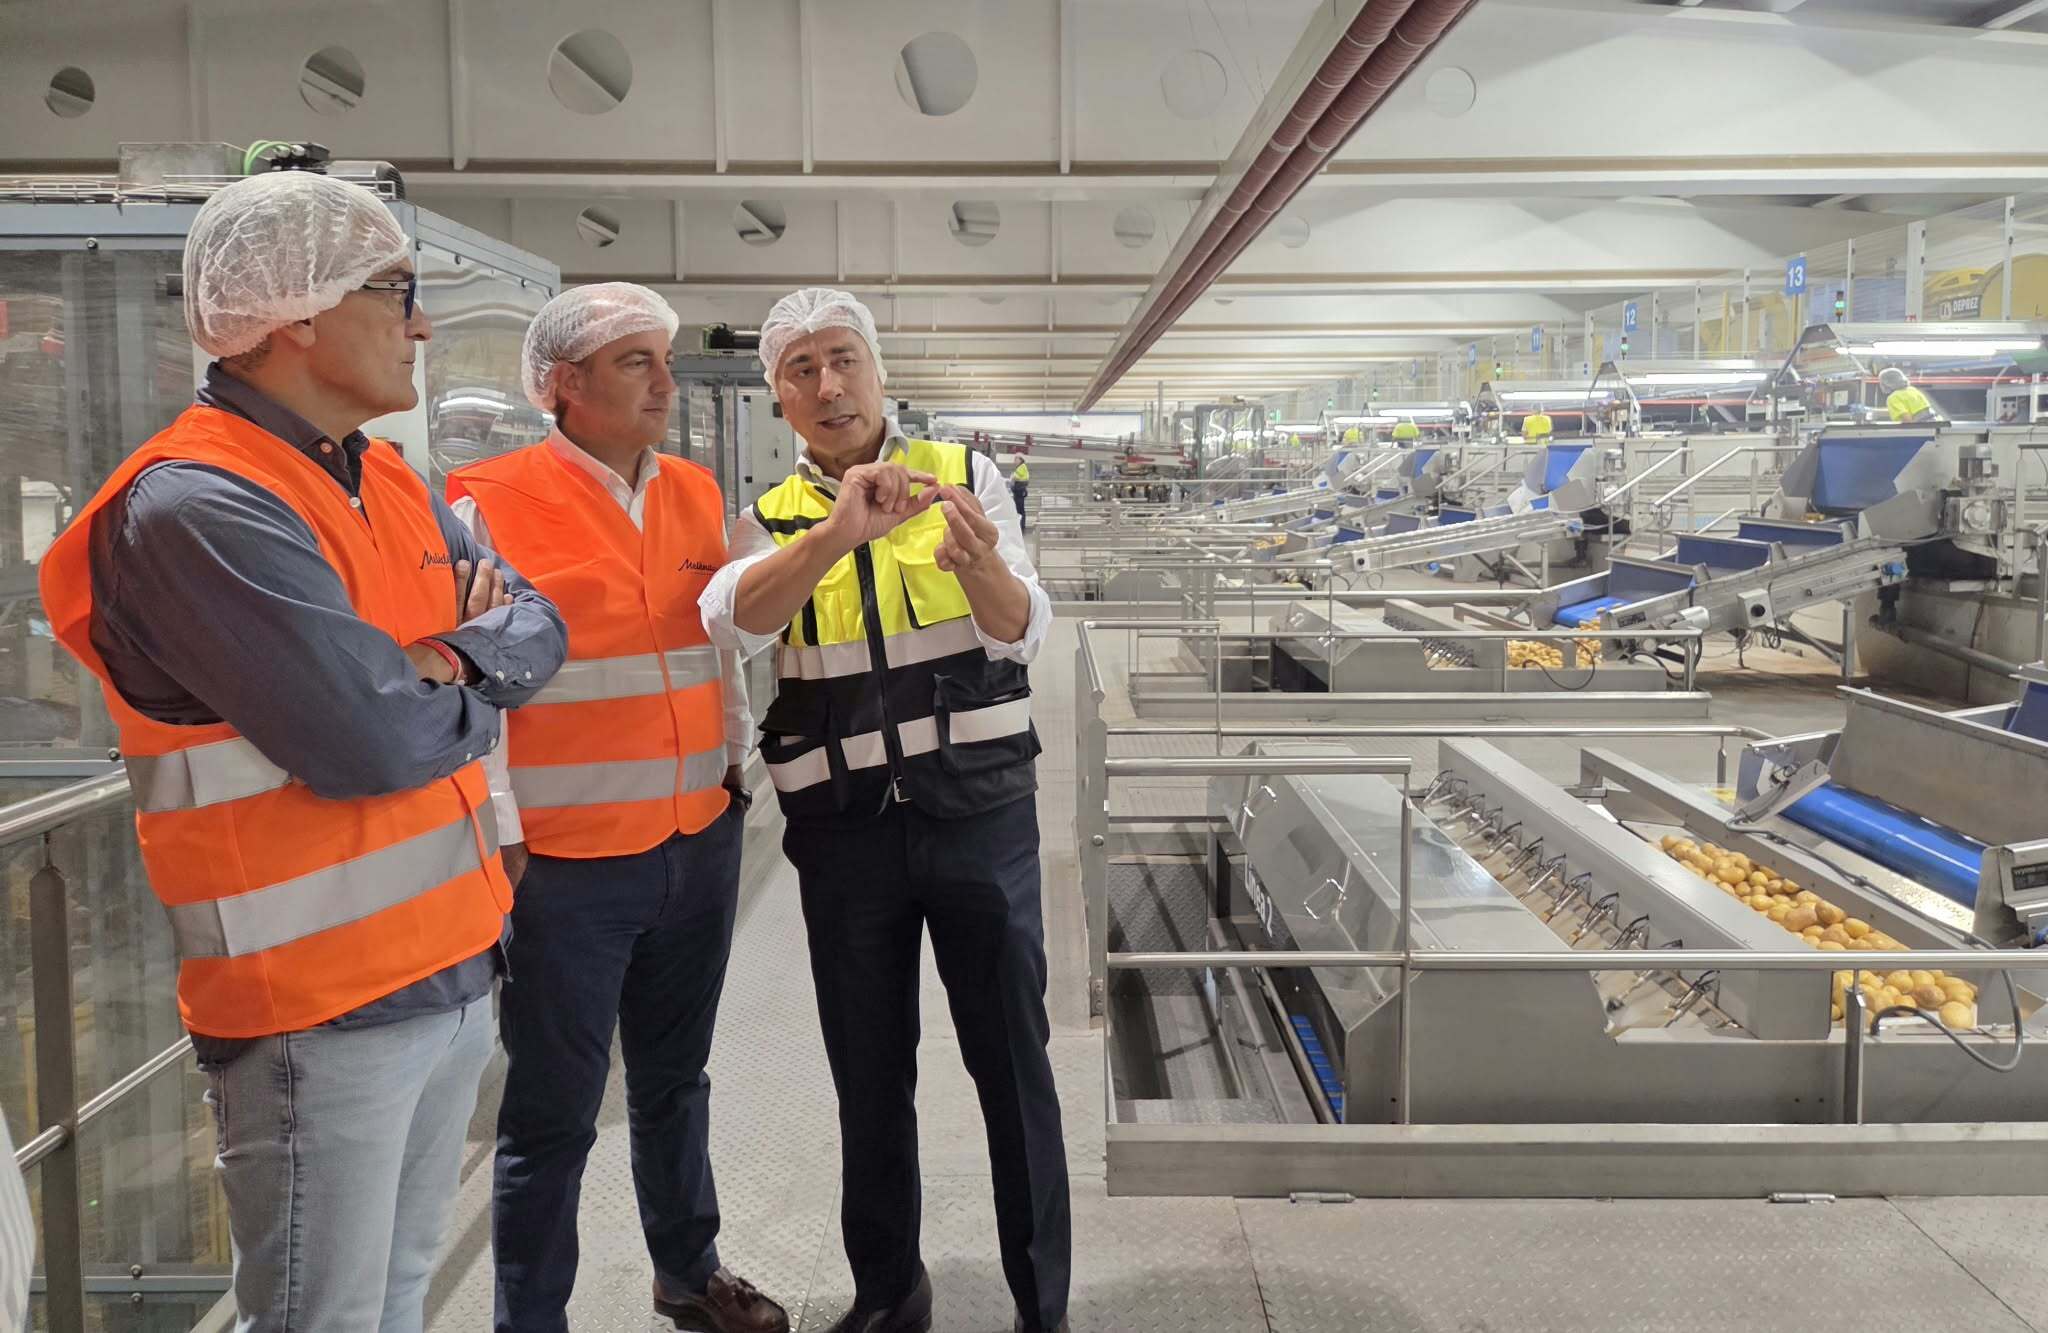
Castilla y León ha llegado a la campaña de patata de 2026 con menos superficie cultivada que el pasado año, unos costes que siguen condicionando el margen del agricultor y una industria que intenta ampliar su capacidad de selección, conservación y comercialización para prolongar la presencia del producto nacional en el mercado. El consejero de Agricultura, Ganadería, Medio Rural y Política Ambiental, Joaquín Antonio Pino, ha situado este miércoles estos retos en el centro de su visita a la planta de Patatas Meléndez en Medina del Campo, donde ha anunciado que la Consejería trabaja en un sistema abierto y permanente de ayudas a las inversiones agroalimentarias, con resolución anual.

La medida se encuentra todavía en fase de diseño. La Junta no ha concretado por ahora el presupuesto, los porcentajes de ayuda, los proyectos subvencionables ni la fecha de apertura de la futura convocatoria, por lo que su alcance dependerá de las bases que finalmente se aprueben. La intención expresada por Pino es sustituir una parte de la incertidumbre que generan las convocatorias puntuales por un marco que permita a las industrias planificar inversiones con mayor anticipación.
El anuncio llega en una campaña en la que la patata vuelve a mostrar la distancia que existe entre liderazgo productivo y rentabilidad. Castilla y León continúa siendo la principal comunidad productora de España, pero la superficie se ha reducido este año hasta unas 16.600 hectáreas, frente a las 19.474 de 2025, un descenso próximo al 15 %. Las previsiones manejadas este mes sitúan la producción de 2026 alrededor de las 800.000 toneladas, aunque el resultado final dependerá todavía de la evolución de la recolección.
Casi 900.000 toneladas en 2025
La referencia a una producción próxima a 900.000 toneladas utilizada por la Junta describe con mayor precisión la última campaña cerrada que las estimaciones actuales de 2026.
Los avances del Ministerio de Agricultura situaron la cosecha castellana y leonesa de 2025 en 872.452 toneladas sobre 19.474 hectáreas, frente a 768.735 toneladas y 17.408 hectáreas un año antes. España produjo en conjunto alrededor de 1,94 millones de toneladas, de manera que Castilla y León aportó aproximadamente el 45 % del volumen nacional.
Su dominio es especialmente acusado en la patata tardía. La Comunidad concentró alrededor del 80 % de la producción española de esa categoría en 2025, mientras en la patata de media estación representó aproximadamente el 36 %. Esa especialización hace que buena parte de la oferta nacional de la segunda mitad del año dependa de las explotaciones castellanas y leonesas.
Valladolid ocupa además una posición central dentro del mapa productivo. Los avances de 2025 le atribuyeron unas 276.000 toneladas, la cifra provincial más elevada de España, seguida por Salamanca con cerca de 222.000. Segovia, Ávila, Burgos y León también aparecen entre las principales provincias productoras.
Castilla y León produjo unas 872.000 toneladas de patata en 2025, alrededor del 45 % de toda la cosecha española, pero la superficie sembrada ha caído este año hasta unas 16.600 hectáreas.
El margen comienza en el campo
La producción elevada no garantiza por sí misma la rentabilidad. La propia Consejería ha presentado este mes un estudio que cifra en torno a 0,18 euros por kilogramo el coste medio de producir patata de regadío en Castilla y León durante la campaña 2024-2025, una referencia que puede aproximarse a los 0,20 euros este año por el incremento de determinados gastos.
Ese umbral resulta relevante cuando los precios en origen se acercan al coste de producción. Organizaciones del sector han advertido este verano de cotizaciones en determinadas operaciones de entre 20 y 25 céntimos por kilo, con diferencias importantes según variedad, calidad, calibre, contrato y momento de venta.
La cuestión que atraviesa la cadena no consiste únicamente en producir más, sino en ordenar mejor la salida al mercado. La patata fresca presenta una elevada sensibilidad a los excedentes temporales porque la concentración de la cosecha puede presionar rápidamente los precios si la capacidad de almacenamiento y conservación resulta insuficiente.
De ahí que una de las líneas planteadas por la Junta sea incrementar las inversiones en almacenes y sistemas de conservación, junto a los ensayos varietales y el uso de semilla certificada. Alargar la vida comercial permite escalonar ventas y reducir la dependencia de colocar grandes volúmenes inmediatamente después de la recolección.
Una industria cada vez más automatizada
La visita de Pino a Medina del Campo ha permitido observar el otro extremo de esa cadena. Patatas Meléndez ha concentrado durante los últimos años una parte importante de sus inversiones en automatización, visión artificial, análisis de datos y robotización de los procesos de selección y envasado.
La actual planta de Medina del Campo ha supuesto una inversión cercana a 50 millones de euros, según los datos publicados este verano, y procesa la materia prima mediante sistemas automatizados destinados a clasificar el producto, controlar la trazabilidad y reducir determinadas manipulaciones durante el proceso. La compañía mantiene en torno al 20 % del mercado español de patata fresca, según las cifras empresariales recogidas por El País.
La automatización de esta fábrica ya recibió respaldo público. En 2023, un proyecto de digitalización de la nueva planta, con una inversión elegible de 833.600 euros, obtuvo una subvención de 144.745 euros dentro de la línea autonómica de Industria 4.0. La documentación remitida a las Cortes situaba entonces en 219 el número de trabajadores asociado a la empresa beneficiaria.
La tecnología tiene efectos distintos a lo largo del proceso. Los sistemas de visión permiten clasificar por calibre o detectar defectos externos, la trazabilidad digital facilita reconstruir el recorrido de cada lote y la automatización reduce operaciones repetitivas. Su efecto sobre el agricultor depende, sin embargo, de cómo esa mejora industrial se traduzca después en estabilidad contractual, capacidad de compra y precio.
Producción propia, agricultores y mercado
Patatas Meléndez utiliza un modelo que combina cultivo propio, acuerdos con agricultores y adquisiciones en el mercado abierto. Esa diversificación permite mantener abastecimiento durante periodos más largos y reducir la dependencia de una única zona productora.
La compañía comercializa patata procedente de distintas áreas españolas y ha planteado para el periodo 2026-2028 aumentar su integración en origen y su presencia internacional. En 2025 facturó alrededor de 120 millones de euros, según los datos publicados este agosto, mientras aproximadamente el 14 % de su negocio correspondía a exportación. Su objetivo empresarial pasa ahora por crecer en mercados europeos y ampliar el peso de productos con mayor elaboración.
Ese movimiento hacia productos de IV y V gama resulta significativo para una industria que tradicionalmente ha trabajado sobre un producto fresco con escasa transformación. Pelado, corte, preparación y envasado amplían el valor añadido industrial y la vida útil, aunque también requieren nuevas instalaciones, controles y canales comerciales.
Para una comunidad que produce cerca de la mitad de la patata española, la cuestión económica reside precisamente en qué parte de las fases posteriores a la cosecha permanece en el territorio.
España sigue recurriendo a patata exterior
La capacidad de conservación también está relacionada con otro problema histórico del mercado español, la necesidad de importar patata durante parte del año.
España produce cerca de dos millones de toneladas anuales, pero combina producción nacional con compras exteriores para atender el consumo y la industria en periodos en los que determinadas variedades o calidades no están disponibles en volumen suficiente. Esta dependencia explica el interés del sector por escalonar cosechas y conservar durante más tiempo la producción española.
En 2025 algunas cadenas ampliaron ya los meses de comercialización nacional mediante campañas de invierno y verano. Solo una de las grandes distribuidoras comercializó aproximadamente 71.000 toneladas procedentes de Castilla y León, principalmente de Ávila, Valladolid, Segovia y Zamora, un 29 % más que en la campaña anterior.
El objetivo expresado por la Junta de aumentar la presencia de patata castellana y leonesa en los lineales depende así de varios elementos simultáneos: volumen disponible, calidad, precio, conservación, contratos con la distribución y capacidad logística.
La Junta prepara un nuevo modelo de ayudas
En ese contexto se inscribe el anuncio realizado por Pino en Medina del Campo. La Consejería pretende implantar un sistema permanente de ayudas a la inversión agroalimentaria con resolución anual, una fórmula que debería permitir que las industrias conozcan con mayor regularidad cuándo pueden presentar sus proyectos.
Hasta que se publiquen las bases, permanece abierto qué inversiones tendrán prioridad y qué recursos presupuestarios respaldarán el nuevo esquema.
Para el sector de la patata, las necesidades identificadas abarcan desde instalaciones de conservación hasta investigación varietal, semilla certificada, digitalización y mejora de los procesos industriales. La Organización Interprofesional de la Patata de Castilla y León participa además en el diálogo con la Administración sobre estas líneas de trabajo.
La campaña de 2026 servirá mientras tanto para comprobar cómo responde el mercado a una menor superficie. Después de las 872.000 toneladas obtenidas el pasado año, la previsión actual se mueve alrededor de las 800.000. Castilla y León mantendrá previsiblemente su liderazgo nacional, pero el principal indicador para los productores volverá a estar menos en el volumen total de la cosecha que en la relación entre costes, precios y capacidad de colocar el producto durante más meses.




Deja una respuesta